El nuevo mapa de los costos de construcción en Colombia
Actualidad economica y sectorial25-09-2026
La presión sobre los costos de construcción está cambiando de origen. Aunque varios materiales han perdido dinamismo, la mano de obra y los servicios crecen por encima del costo total de las edificaciones. En este contexto, la productividad será determinante para conciliar mejores remuneraciones, viabilidad empresarial y recuperación de la actividad.
Durante los últimos años, el aumento de los costos de construcción estuvo asociado principalmente con el encarecimiento de los materiales. Las disrupciones logísticas, los mayores precios internacionales de las materias primas y la depreciación del peso elevaron el valor de insumos esenciales. En 2026, sin embargo, la composición de estas presiones comenzó a cambiar.
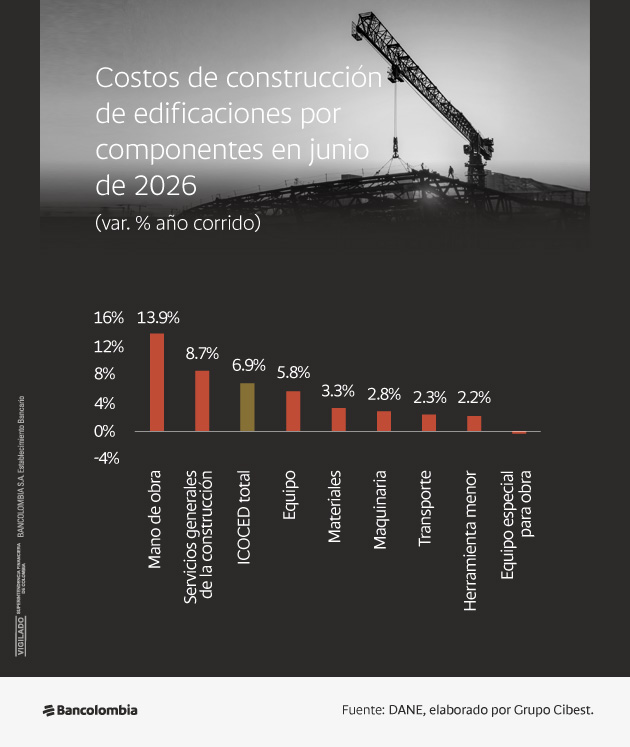
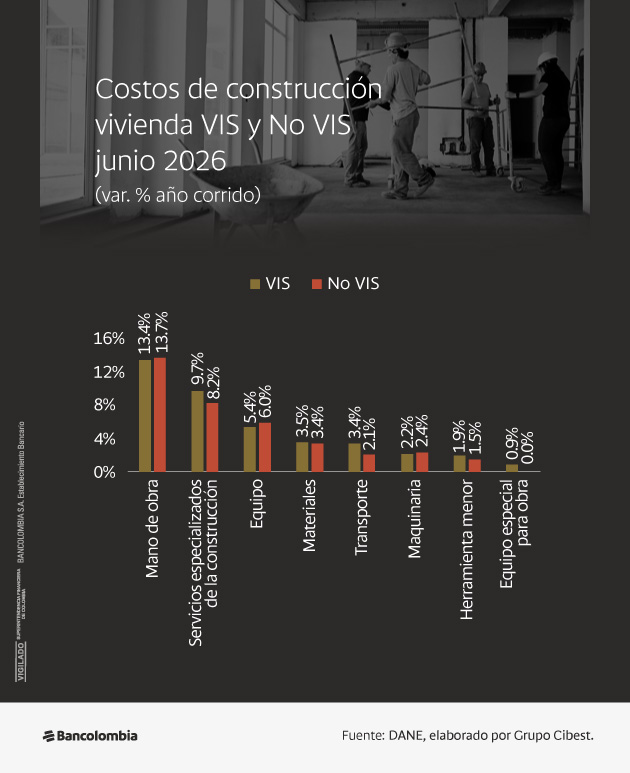
En junio, el Índice de Costos de la Construcción de Edificaciones (ICOCED) registró una variación anual de 6,6 %, mientras la inflación al consumidor se ubicó en 6,1 %. El costo de construir continuó creciendo ligeramente por encima del nivel general de precios, pese a la moderación observada en algunos materiales. La medición del ICOCED permite diferenciar ocho grupos de costos y desagregar las edificaciones residenciales entre vivienda de interés social (VIS) y No VIS.
La diferencia proviene principalmente de la mano de obra y los servicios asociados a la construcción. Esta recomposición ocurre, además, en un contexto de debilidad productiva. El PIB de edificaciones cayó 3,2 % anual durante el segundo trimestre de 2026 y las iniciaciones de vivienda disminuyeron 19,6 % en lo corrido del año hasta junio. Los constructores enfrentan así mayores costos laborales mientras el volumen de obra permanece reducido y las condiciones de financiación de adquisición de vivienda continúan limitando la demanda.
Los costos aumentan, pero no de manera homogénea
Durante el primer semestre de 2026, los costos de las edificaciones residenciales y no residenciales aumentaron a ritmos similares: 6,86 % y 6,93 %, respectivamente.
Sin embargo, esta cercanía en el resultado agregado oculta diferencias relevantes entre proyectos. La exposición depende de la ciudad, el sistema constructivo, el nivel de acabados y, especialmente, la etapa de ejecución.
Una obra concentrada en cimentación y estructura puede beneficiarse más de la moderación de algunos materiales, mientras otra que avanza en instalaciones y acabados continúa expuesta a equipos importados, servicios especializados y actividades intensivas en trabajo.
Por esta razón, el menor dinamismo de los materiales no implica una reducción general del costo de construir. Su efecto puede ser compensado por otros componentes que han ganado peso dentro del presupuesto, principalmente la mano de obra y los servicios asociados.
La mano de obra se convierte en el principal foco de presión
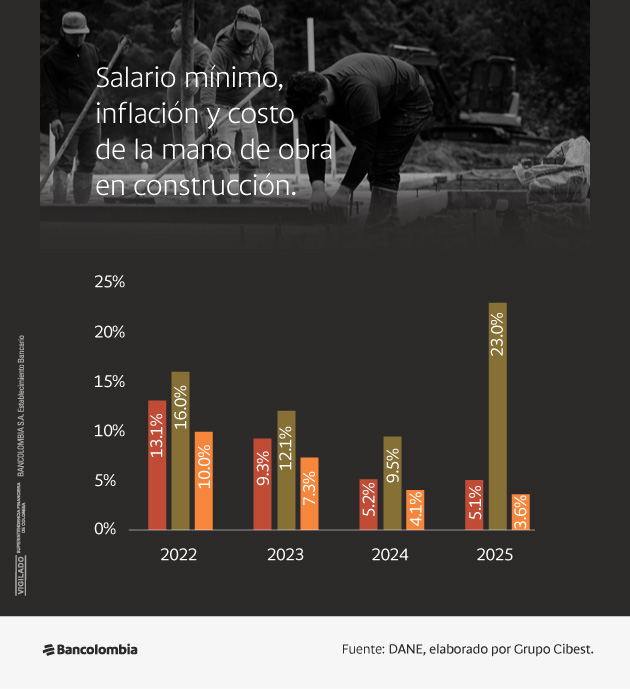
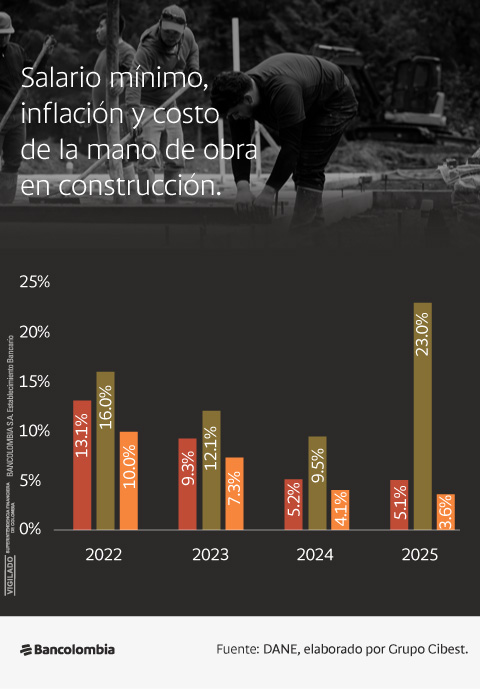
El incremento de 23 % del salario mínimo en 2026 tiene una incidencia relevante sobre la construcción, un sector que combina trabajadores operativos, técnicos y profesionales con servicios tercerizados intensivos en mano de obra.
Durante el primer semestre, el componente laboral del Índice de Costos de la Construcción de Edificaciones (ICOCED) aumentó 13,9 %, casi el doble que el índice total. Las mayores variaciones se concentraron en ocupaciones operativas y de apoyo, con incrementos de 20,7 % en ayudantes, 19,6 % en vigilantes de obra y 15,6 % en auxiliares. Estos resultados sugieren una mayor presión en cargos cuyas remuneraciones pueden estar más próximas al salario mínimo.
La transmisión del ajuste salarial, sin embargo, no es uniforme. El costo total de la mano de obra creció menos que el salario mínimo porque no todos los trabajadores reciben esa remuneración, las estructuras ocupacionales varían entre proyectos y algunas actividades se contratan por rendimiento, unidad ejecutada o precio global. El impacto sobre cada presupuesto depende, además, de la composición de las cuadrillas, de la proporción de trabajo tercerizado y las condiciones contractuales.
Una mayor remuneración puede contribuir al bienestar de los trabajadores y al consumo de los hogares. Para la viabilidad de los proyectos, la presión aparece cuando el costo laboral por unidad ejecutada aumenta sin una mejora equivalente en productividad. En ese escenario, se eleva el costo por metro cuadrado y los presupuestos de obra pierden vigencia con mayor rapidez.
El efecto laboral se extiende a los servicios
La exposición de una obra al mercado laboral no termina en su nómina. Los proyectos también contratan vigilancia, transporte, alimentación, limpieza, administración y logística, actividades con una participación relevante de trabajo operativo.
En lo corrido de 2026, los servicios asociados a la construcción aumentaron 8,6 %, por encima del ICOCED total. Este comportamiento sugiere que parte de la presión laboral se transmite mediante contratos tercerizados, aunque no todo el incremento puede atribuirse al ajuste salarial. En estos servicios también intervienen combustibles, equipos, seguros, gastos administrativos y condiciones contractuales.
La vigilancia ilustra esta relación. Si se contrata directamente, el ajuste se registra como mano de obra; si se adquiere mediante una empresa especializada, se incorpora al valor del servicio. La clasificación cambia, pero la exposición económica al costo laboral permanece.
Esta transmisión tampoco ocurre al mismo tiempo en todos los proyectos. Los contratos vigentes pueden incluir cláusulas de actualización, mientras las nuevas cotizaciones incorporan los mayores costos desde su formulación. El riesgo es mayor en proyectos vendidos con anticipación, pues sus ingresos se definen antes de ejecutar una proporción importante de los gastos. Cuanto más se prolongue el periodo entre la preventa y la entrega, mayor será la exposición a ajustes salariales y contractuales no contemplados inicialmente.
Los materiales siguen siendo un riesgo, pero ya no explican todo el incremento
Aunque han perdido protagonismo dentro del incremento total, los materiales continúan siendo determinantes para los presupuestos. Sus precios permanecen en niveles elevados después de varios años de aumentos y algunos insumos siguen expuestos a la tasa de cambio, los mercados internacionales, la energía y el transporte.
Esta exposición puede ser directa, como ocurre con equipos eléctricos, ascensores, componentes electromecánicos y ciertos acabados, o indirecta, cuando la producción nacional utiliza materias primas, repuestos, combustibles o maquinaria importada. Por ello, la transmisión cambiaria varía entre insumos y no se produce inmediatamente.
La apreciación reciente del peso podría moderar gradualmente el costo de las nuevas importaciones. Durante julio, la TRM disminuyó cerca de 9 %, pero su efecto sobre las cotizaciones dependerá de la renovación de inventarios, los contratos vigentes y las condiciones negociadas con los proveedores.
El impacto puede ser especialmente relevante en equipos adquiridos durante las etapas finales de la obra, cuando una parte considerable del proyecto ya está vendida. En ese momento, una variación cambiaria desfavorable puede reducir el margen sin que exista suficiente espacio para modificar el precio final. Por esta razón, la menor TRM constituye un alivio potencial, pero no elimina la necesidad de gestionar la exposición cambiaria durante todo el ciclo del proyecto.
La vivienda social tiene menor capacidad para absorber los ajustes
La recomposición de los costos plantea un desafío particular para la vivienda de interés social (VIS). Estos proyectos operan dentro de topes de precio y atienden hogares cuya capacidad de compra es especialmente sensible a las tasas de interés y al valor de la cuota mensual.
Frente a un aumento no previsto de los costos, los proyectos No VIS suelen disponer de mayor flexibilidad para ajustar precios, especificaciones o acabados. En la VIS, este margen es más estrecho. Cuando los incrementos no pueden trasladarse al comprador, pueden reflejarse en menores márgenes, aplazamientos, menos lanzamientos, modificaciones del producto o desplazamientos hacia zonas con suelo de menor costo.
Los topes VIS, expresados en salarios mínimos, introducen una tensión adicional. Su aumento amplía el precio máximo permitido y puede ofrecer espacio para reconocer mayores costos, pero no implica que los hogares puedan asumir automáticamente ese mayor valor. En 2026, los límites continúan definidos en salarios mínimos y varían según el tipo de vivienda y la localización del proyecto.
Por esta razón, un tope más alto no garantiza la viabilidad comercial. Si los ingresos de los hogares, el acceso al crédito y las condiciones de financiación no evolucionan en una proporción compatible, puede ampliarse la distancia entre el precio permitido y la capacidad efectiva de compra. El desafío consiste, entonces, en preservar el equilibrio entre la sostenibilidad financiera de los proyectos y la asequibilidad de la vivienda.
La productividad es el principal mecanismo de absorción
El sector no controla la inflación, la tasa de cambio, ni el ajuste del salario mínimo. Sin embargo, puede actuar sobre la productividad, entendida como la capacidad de transformar trabajo, equipos, capital y tiempo en obra efectivamente ejecutada. Una mayor productividad permite absorber parte de las presiones de costos sin trasladarlas completamente al precio de la vivienda o al margen del proyecto.
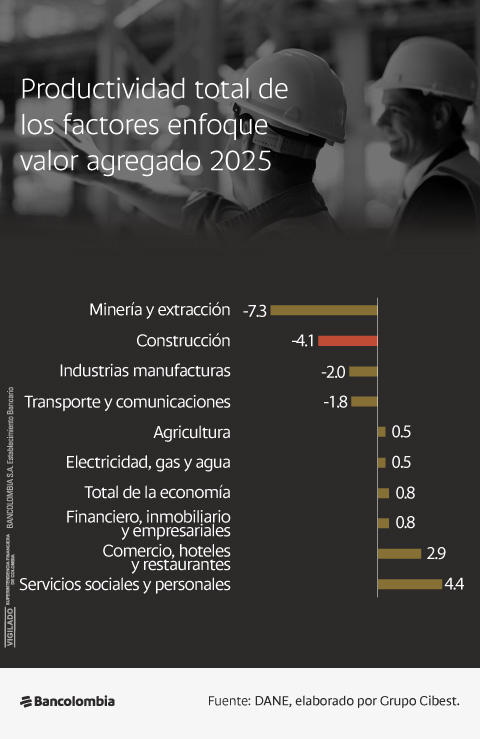
Los resultados de 2025 muestran la magnitud del desafío:
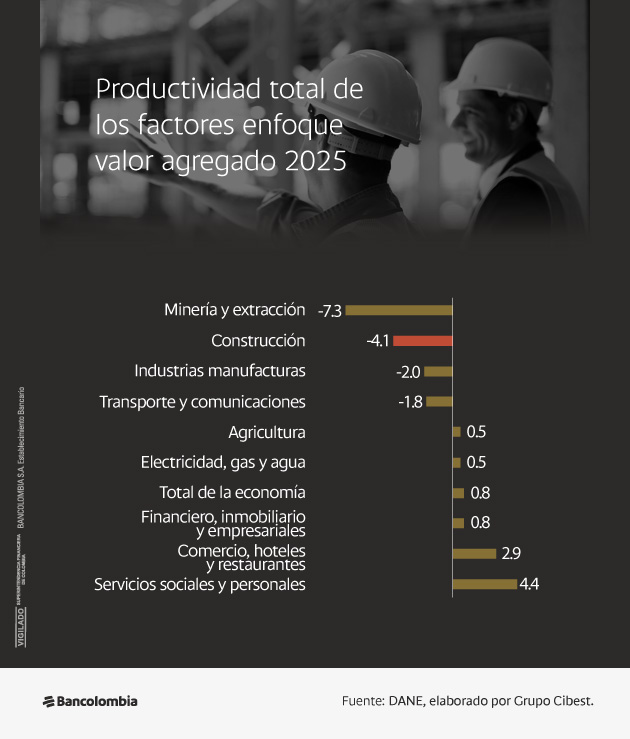
- El valor agregado de la construcción disminuyó 2,8 %, aunque los servicios laborales y de capital aportaron conjuntamente 1,25 puntos porcentuales.
- La Productividad Total de los Factores (PTF), que recoge la parte del crecimiento no explicada por estos dos factores, restó 4,06 puntos porcentuales.
-
Para el conjunto de la economía, en contraste, la PTF aportó 0,75 puntos.
Esto significa que la mayor contribución de los recursos productivos no se tradujo en un aumento equivalente del valor agregado sectorial. Sin embargo, el resultado no implica que los trabajadores hayan sido menos eficientes ni permite identificar una causa específica. Puede reflejar una combinación de baja utilización de equipos y personal, tiempos de espera, reprocesos, retrasos administrativos o un menor volumen de proyectos en ejecución. La PTF reúne estos efectos, pero no permite cuantificar cada uno por separado.
Mejorar la productividad requiere reducir tiempos improductivos y aprovechar mejor los recursos disponibles.
Una programación ordenada disminuye esperas; la coordinación entre contratistas evita reprocesos; la estandarización y la construcción industrializada reducen desperdicios; y la gestión oportuna de licencias, conexiones y proveedores acorta los plazos. El reto no consiste en exigir más trabajo, sino en lograr que cada hora, equipo y peso invertido se convierta con mayor rapidez y precisión en edificaciones terminadas.
Un nuevo equilibrio para la viabilidad de los proyectos
El comportamiento reciente de los costos ofrece una lectura más compleja que la observada durante el choque global de materiales. La menor presión de algunos insumos y la apreciación reciente del peso constituyen señales favorables, pero están siendo compensadas por el mayor costo de la mano de obra, los servicios y la financiación.
Esta combinación obliga a evitar conclusiones generales. No todos los materiales están bajando, no toda apreciación de la TRM se transmite inmediatamente y no todo el aumento del salario mínimo se convierte en sobrecosto en la misma proporción. El efecto depende de la estructura del proyecto, su etapa, el segmento de mercado, la ciudad y la productividad.
La viabilidad futura de la construcción estará determinada por la capacidad de administrar estos componentes de forma conjunta. La estabilidad macroeconómica puede reducir la volatilidad cambiaria y financiera. Una política salarial previsible facilita la planeación. La productividad permite absorber mejores remuneraciones sin deteriorar la competitividad. La gestión de proveedores reduce la exposición a insumos importados y la simplificación de procesos disminuye el costo asociado al tiempo.
El nuevo mapa de costos no implica que construir sea necesariamente más costoso por todas las variables al mismo tiempo. Significa que el riesgo cambió de composición. Comprender esa transición será fundamental para preservar la viabilidad de los proyectos, ampliar la oferta formal y lograr que la recuperación comercial del sector se convierta nuevamente en inversión, empleo y nuevas edificaciones.
¿Te pareció útil este contenido?


Compartir


Continúe leyendo
28-07-2026Actualidad economica y sectorial
Actualización de perspectivas sectoriales 2026: 11 señales para anticipar los cambios de la economía colombiana
El consumo sigue impulsando la economía, pero el ajuste fiscal y el fenómeno de El Niño están redefiniendo el panorama empresarial. Descubre las principales señales que marcarán el desempeño de 11 sectores estratégicos y anticipa los desafíos que vienen.
29-04-2026Actualidad economica y sectorial
Perspectivas 2026 para la construcción: ¿qué variables están moviendo el ciclo y qué mirar para anticipar la obra?
La recuperación del sector construcción en 2026 no depende solo de vender más, sino de convertir ventas en obra. Capital, cuota hipotecaria y ejecución redefinen el ciclo. Conoce las oportunidades, retos y señales clave del sector en este análisis del experto Mateo Rivera. Lee más.
22-04-2026Actualidad economica y sectorial
Construir distinto: sostenibilidad, certificaciones y valor en el mercado inmobiliario colombiano
Construir sostenible ya no es un diferencial reputacional. Es una decisión financiera inteligente. Certificaciones, retorno rápido y liderazgo regional están redefiniendo el negocio inmobiliario en Colombia. Lee aquí nuestro análisis completo.
Suscríbase a nuestro boletín
Capital Inteligente
- Para conocer
el acontecer económico. - Para tomar mejores
decisiones de inversión. - Para compartir
información de valor.
Lo más reciente
18-11-2026
/CapitalInteligente/Categoria Capital Inteligente/Actualidad economica y sectorial
Universidades colombianas cruzan fronteras para competir por talento, ingresos y reputación con la internacionalización
17-11-2026
/CapitalInteligente/Categoria Capital Inteligente/Actualidad economica y sectorial
Ferrocarriles, ríos y puertos: el regreso de la multimodalidad en Colombia
12-11-2026
/CapitalInteligente/Categoria Capital Inteligente/Especiales
Invertir en un mundo distinto: claves para leer el nuevo mapa de los mercados
¿No es lo que buscaba? Conozca otros artículos de interés.